

Die SNB zieht (noch) nicht mit
Im Gegensatz zum Federal Reserve und zur EZB passt die Schweizerische Nationalbank (SNB) die Geldpolitik nicht an. Sie belässt den Leitzins bei 0%, trotz deutlich grösser gewordener Zinsdifferenz. Ein höherer Leitzins auch in der Schweiz ist aber nur eine Frage der Zeit.
Die Aufgabe der SNB wird herausfordernder. Das Ziel der Preisstabilität, die mit einer Inflationsrate von 0 bis 2% gleichgesetzt wird, ist zwar nach wie vor erfüllt. Es gibt unterdessen aber mehrere Faktoren, deren Einfluss die Währungshüter abwägen müssen:
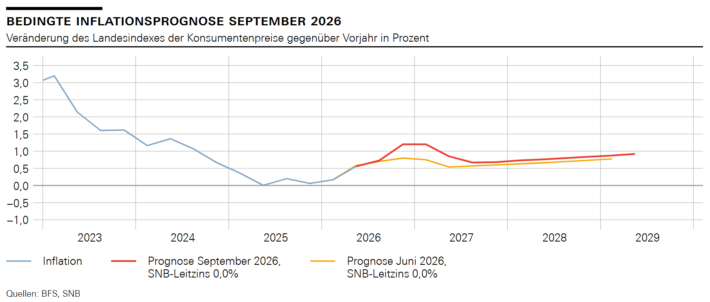
- Die Inflation stieg im August vor allem wegen höherer Energiepreise auf 0,8% und dürfte bis Ende Jahr laut SNB auf 1,2% klettern. Im Juni hatte die SNB den Höchstwert noch bei 0,8% gesehen.
- Mittelfristig hat der Inflationsdruck gemäss der SNB leicht zugenommen. Ein Grund für die Zunahme ist der schwache Franken. Eine sich abschwächende Währung führt zu höheren Importpreisen und treibt die Teuerung an.
- Die heimische Währung hat sich unter anderem gegenüber dem US-Dollar und dem Euro weiter abgeschwächt. Dies laut der SNB im Einklang mit der sich ausweitenden Zinsdifferenz.
- Die heimische Konjunktur zeigte sich im zweiten Quartal mit einem Plus von 1,5% überraschend stark. Der Grund war die ungewöhnlich kräftige Entwicklung in der chemisch-pharmazeutischen Industrie.
Auch wenn sich die SNB nicht in die Karten hat blicken lassen, ist eine Erhöhung des Leitzinses nur eine Frage der Zeit. Dies, sofern sich die Trends bezüglich Teuerung, Wirtschaftswachstum und Währungsentwicklung so fortsetzen wie erwartet.
Die Marktteilnehmerinnen und Marktteilnehmer haben eine Straffung um 0,25% für März 2027 eingepreist. Nicht ausgeschlossen ist je nach Entwicklung gar eine Erhöhung bereits im Dezember 2026. Der Grund, warum die SNB den Leitzins nicht bereits jetzt erhöht hat, ist einzig in der vorübergehenden Natur des Inflationsanstiegs und der überraschend starken Konjunktur zu finden.
Temporär erhöhte Inflationserwartung
Die Teuerung ist im Vergleich zur Sitzung im Juni wie erwartet gestiegen. Sie kletterte von 0,6% im Mai auf 0,8% im August. Dieser Anstieg war laut SNB hauptsächlich auf höhere Preise für Erdölprodukte zurückzuführen. Zweitrundeneffekte seien weiter keine auszumachen.
Im vierten Quartal dürfte die Inflation wegen der gestiegenen Erdölpreise sowie des Basiseffekts gar auf 1,2% steigen. Das sei aber nur eine temporäre Erscheinung. Im Verlauf des nächsten Jahres dürfte die Teuerung wieder sinken. Mittelfristig dürfte die Inflation leicht höher liegen, was unter anderem an der Abschwächung des Franken liegt. Gleichwohl befindet sich die Teuerung über den gesamten Prognosezeitraum im Bereich der Preisstabilität.
Die heimische Wirtschaft hat im zweiten Quartal mit einem Wachstum von 1,5% positiv überrascht. Entsprechend passt auch die SNB die Wachstumsprognose für das laufende Jahr an. Neu erwarten die Währungshüter ein Plus von 1,5 bis 2% statt bisher rund 1%.
Eine ungewöhnlich kräftige Entwicklung in der chemisch-pharmazeutischen Industrie habe laut der SNB zwar dazu geführt, dass die Zuwachsrate die zugrundeliegende Wachstumsdynamik überzeichnete. Aber auch ohne diesen Effekt sei das Wachstum solide und breit abgestützt gewesen.
Für das nächste Jahr erwartet die SNB gleichwohl weiter ein Plus von 1,5%. Wachstumsimpulse dürften laut den Währungshütern vom Ausland ausgehen. Ausserdem wirken die Geldpolitik und die erfolgte Frankenabwertung stützend.
Das Hauptrisiko für die Wirtschaftsaussichten in der Schweiz sieht die SNB in den Entwicklungen in der Weltwirtschaft. Insbesondere könnte sich die Lage im Nahen Osten weiter zuspitzen und die globale Wirtschaftsaktivität stärker bremsen. Auch das handelspolitische Umfeld und die Wechselkursentwicklung bleiben weiterhin Unsicherheitsfaktoren.
Schwacher Franken
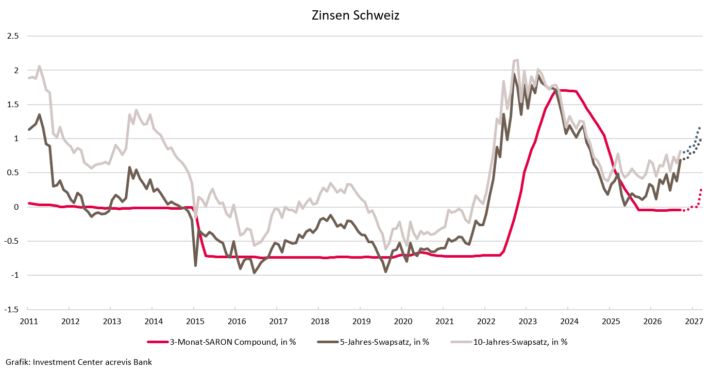
Seit der Sitzung im Juni hat der Franken laut der SNB auf handelsgewichteter Basis 3% an Wert verloren. Diese Abwertung stand im Einklang mit der Ausweitung der Zinsdifferenzen zwischen den grossen Währungsräumen und der Schweiz. So seien die längerfristigen Zinsen in der Schweiz zwar etwas angestiegen, aber weniger stark als in den grossen Währungsräumen.
Interventionen am Devisenmarkt sind für die SNB wie bisher eine Option, um die monetären Bedingungen angemessen zu gestalten. Viel spannender als die Frage, wann die SNB am Devisenmarkt intervenieren wird, ist die Frage, wann sie den Leitzins erhöht. Wir gehen davon aus, dass die SNB im März des nächsten Jahres den Leitzins erhöht. Eine Anpassung im Dezember ist aber nicht ausgeschlossen, sofern sich bis dahin der Franken weiter abschwächt und bei der Inflation Zweitrundeneffekte sichtbar werden.
Was dies für Sie bedeutet
- Für Sparerinnen und Sparer ändert sich mit dem heutigen Entscheid wenig bis nichts: Auf Sparkonten ist der Ertrag bereits jetzt sehr niedrig. Daran dürfte sich erst etwas ändern, wenn der Leitzins erhöht wird.
- Leicht erfreulicher sieht es für Anlegerinnen und Anleger im festverzinslichen Bereich aus. Hier befinden sich die Renditen seit mehreren Monaten in einem Aufwärtstrend.
- Wie bei den Anleihenrenditen sind auch die Hypothekarzinsen in den vergangenen Monaten gestiegen. Angesichts der sich abzeichnenden strafferen Geldpolitik dürfte sich am langsamen Aufwärtstrend wenig ändern. Für Hypothekarnehmerinnen und -nehmer ist das eine wenig erfreuliche Nachricht.
Ihre individuelle Finanzierungslösung
Ihre optimale Finanzierungslösung hängt von Ihrem finanziellen Spielraum, Ihren Bedürfnissen und Ihrer Risikobereitschaft sowie den aktuellen Entwicklungen am Kapitalmarkt ab.
Mit einer Festhypothek können Sie genau budgetieren und gehen mit fixem Zins und fester Laufzeit auch bei steigenden Zinsen auf Nummer sicher. Von sinkenden Zinsen des Geldmarktes und kurzer Laufzeit profitieren Sie mit einer SARON-Hypothek, wenn Sie risikobewusst sind und mit Unsicherheiten durch allfällige Zinssteigerungen umgehen können. Eine variable Hypothek ohne fixe Laufzeit bietet Ihnen eine hohe Flexibilität, wenn Sie bereit sind, geldmarktbedingte Zinsschwankungen mitzutragen. Spezielle Pakete mit Zinsvorteil, Mehrwert und weiteren Extras finden Sie mit unserer Familienhypothek oder unserer nachhaltigen Hypothek für energetisches Bauen und Sanieren.